修繕費と資本的支出のちがい。外壁塗装は一括で経費にできる?
公開 2026年9月9日/更新 2026年9月11日
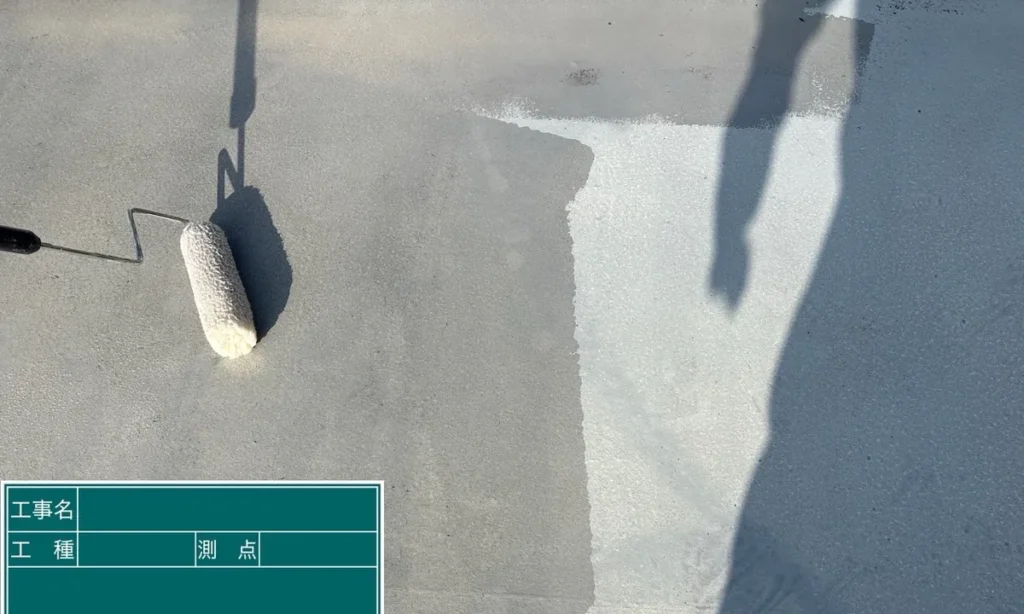
大規模修繕をやると決めたあと、必ず出てくるのがこの問題です。「今年の経費にできるのか、それとも何年かに分けて償却するのか」。300万円の工事なら、この違いで手元に残るお金がまったく変わります。
※ この記事は一般的な考え方の整理です。最終的な判断は必ず顧問税理士の先生とご相談ください。ここでお伝えしたいのは「判断してもらうために、どんな見積書を用意すべきか」です。
基本の考え方
| 修繕費 | 資本的支出 | |
|---|---|---|
| 中身 | 元の状態に戻す(原状回復・維持管理) | 価値を高める、使用可能期間を延ばす |
| 税務の扱い | その年の経費 | 資産に計上して減価償却 |
| 手元のお金 | その年の利益が減り、節税効果が大きい | 複数年に分散。単年の効果は小さい |
| 例 | 同じ仕様での塗り替え、割れたタイルの張り替え | 屋根を金属に葺き替え、断熱性能の追加、非常階段の新設 |
形式的に判定できるケース
実務では、内容で悩む前に形式基準で判定できることがあります。国税庁が示している考え方として、次のようなものがあります。
- 一つの工事の金額が20万円未満 → 修繕費として処理できる
- おおむね3年以内の周期で行われている工事 → 修繕費として処理できる
- 資本的支出か修繕費か明らかでない場合、60万円未満、または前期末の取得価額のおおむね10%以下なら修繕費として処理できる
大規模修繕は金額が大きいため、これらの基準だけでは収まりません。だから工事の中身ごとに分けて考える必要が出てきます。
工事別の目安
| 工事 | 目安 | 理由 |
|---|---|---|
| 外壁塗装(同等グレードで塗り替え) | 修繕費寄り | 元の防水性能を回復させる原状回復 |
| 外壁塗装(遮熱・断熱塗料に変更) | 判断が分かれる | 新しい性能が加わるため、資本的支出とされることも |
| 屋上防水(同じ工法で更新) | 修繕費寄り | 原状回復 |
| 屋根の葺き替え(瓦→ガルバリウム) | 資本的支出寄り | 耐用年数が明らかに延びる |
| ひび割れ・シーリングの補修 | 修繕費寄り | 維持管理 |
| 共用部に新たに手すり・照明を設置 | 資本的支出寄り | 新しい設備の追加 |
| 鉄骨階段の塗装 | 修繕費寄り | 維持管理 |
| 鉄骨階段の架け替え | 資本的支出寄り | 資産の更新 |
「寄り」と書いているのは、最終的な判断は個別の事情と税理士の判断によるからです。ただ、この方向感を知っておくだけで、税理士の先生との相談がスムーズになります。
「外壁塗装工事一式 300万円」という見積書だと、どこまでが原状回復で、どこからが性能向上か、税理士の先生も判断できません。結果、全額を資本的支出として処理せざるを得ないこともあります。
工事ごとに数量と金額が分かれていれば、「この150万円は修繕費、この80万円は資本的支出」と部分ごとに検討できます。一式見積もりは、税務の場面でも不利になります。
減価償却になった場合、何年で落とすのか
資本的支出とされた場合、原則として元の建物と同じ耐用年数で償却します(木造アパートなら22年、鉄骨造なら骨格材の厚みにより19〜34年、RC造なら47年)。
つまり、木造アパートで300万円が資本的支出になると、年13.6万円ずつ22年かけて経費化される計算です。一括で300万円を落とせる場合との差は大きい。
タイミングの相談は、早めに
- 利益が大きく出る年に修繕を合わせると、節税効果が大きくなります
- 逆に赤字の年に大きな修繕費を立てても、効果は薄い
- 年をまたぐ工事は、どの年の経費になるか(引き渡し基準など)を確認しておく
- 売却を予定している場合、資本的支出は取得費に加算され、譲渡所得の計算に影響します
「そろそろ修繕をしたい」と思ったら、工事の見積もりを取る段階で、税理士の先生にも見積書を見せておくことをおすすめします。年内にやるか、年明けにするかで結果が変わることがあります。
私たちの見積書の出し方
工事を部位ごとに分け、それぞれに数量・単価・使用材料の商品名まで書いてお出しします。そのまま税理士の先生にお渡しいただける形を意識しています。
「この工事は原状回復ですか、性能向上ですか」というご質問にも、施工内容の観点からお答えします(税務判断そのものはできませんが、判断材料は出せます)。
「毎月いくら残しておけばいいか」については、別のコラム「アパートの修繕費、月いくら積み立てる?」で、建物別に計算しています。あわせてご覧ください。
あなたの建物にあてはまるページ