台風で屋根が飛んだ。火災保険は使える? 賃貸オーナーの風災補償
公開 2026年9月9日/更新 2026年9月11日
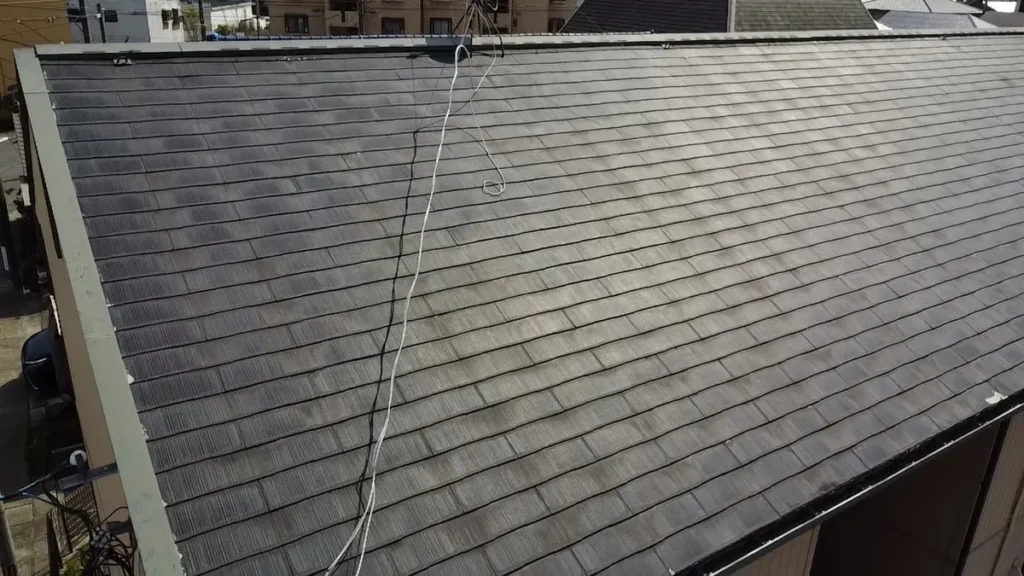
台風のあと、屋根の板金がめくれた。物が飛んできて外壁が割れた。——こういうとき、火災保険の風災補償が使える可能性があります。
ただし、この話には怪しい業者がたくさん群がっています。正しい知識を持っておくことが、そのまま防御になります。
まず大原則:判断するのは保険会社です
「保険が使えます」と断言する業者には注意してください
保険金が下りるかどうかを決めるのは保険会社と、その委託を受けた鑑定人です。工事会社ではありません。
「自己負担ゼロで直せます」「保険申請を代行します(成功報酬◯%)」と持ちかけてくる業者がいますが、虚偽の申請は保険金詐欺にあたり、契約者であるオーナー様が責任を問われます。経年劣化を「台風のせい」にするよう促す業者からは、離れてください。
保険金が下りるかどうかを決めるのは保険会社と、その委託を受けた鑑定人です。工事会社ではありません。
「自己負担ゼロで直せます」「保険申請を代行します(成功報酬◯%)」と持ちかけてくる業者がいますが、虚偽の申請は保険金詐欺にあたり、契約者であるオーナー様が責任を問われます。経年劣化を「台風のせい」にするよう促す業者からは、離れてください。
対象になりやすいもの/なりにくいもの
| 状況 | 対象になる可能性 |
|---|---|
| 台風で屋根の板金・棟包みがめくれた | ◎ 高い |
| 強風で飛来物が当たり、外壁・窓が割れた | ◎ 高い |
| 強風でカーポート・フェンス・雨樋が壊れた | ○ 契約内容による |
| 台風のあと雨漏りが始まった | △ 因果関係の証明が必要 |
| 雹(ひょう)でスレート屋根が割れた | ○ 雹災も風災補償に含まれることが多い |
| 経年でシーリングが切れた/塗膜が劣化した | × 対象外(自然損耗) |
| もともと錆びていた鉄部が腐食した | × 対象外 |
ポイントは「突発的な事故かどうか」です。少しずつ進んだ劣化は、保険の対象になりません。ここは制度としてはっきりしています。
知っておきたい条件
- 免責金額(自己負担額):契約により0円〜20万円程度。損害額がこれを下回ると支払われません
- 「20万円以上の損害」という条件:古いタイプの契約に多い形式。契約内容を確認してください
- 時効:保険法上、保険金請求権は3年で時効になります。数年前の台風でも間に合うことがあります
- 賃貸物件の建物部分はオーナー様の保険、入居者の家財は入居者の保険。範囲が分かれます
申請の流れ
- ① 被害の写真を撮る(全体が分かる引きの写真+近接。日付が分かるように)
- ② 保険会社または代理店に連絡(この時点で「事故受付」になります)
- ③ 修理の見積書を用意する(工事会社に依頼)
- ④ 保険会社の鑑定人が現地を確認(省略されることもあります)
- ⑤ 支払いの可否と金額が決定
- ⑥ 工事
私たちができるのは③の見積書と、被害箇所の写真・報告書までです。保険会社との交渉や申請の代行はしません(そこは代理店と保険会社の領域です)。
写真は、被害の直後に撮ってください
応急処置(ブルーシート等)をすると、その後は「元がどうだったか」が分かりにくくなります。ブルーシートを掛ける前に撮る。これだけ覚えておいてください。
- 建物全体が分かる写真(どの面か分かるように)
- 被害箇所の近接写真
- 飛来物があれば、それも一緒に
- スマホの写真なら撮影日時が自動で記録されます。これが証拠になります
賃貸オーナー特有の注意点
- 入居者様の家財が濡れた場合、その補償は入居者様の家財保険が基本です
- ただし、建物の管理不備が原因の場合は、オーナー様が損害賠償責任を負う可能性があります(施設賠償責任保険の対象になることも)
- 雨漏りを長く放置していた場合、「管理不備」と判断されるリスクが上がります
つまり、日ごろのメンテナンスをしているかどうかが、いざというときの立場を左右します。定期的な診断の記録が残っていれば、それ自体が「適切に管理していた」証拠になります。
台風のあとの調査は、その日のうちに動きます
港区・西区・中村区に拠点があるので、名古屋市内なら早く伺えます。応急処置と、保険申請に使える写真つきの報告書までお出しします。保険が下りるかどうかは断言しませんが、判断してもらうための材料は揃えます。調査は無料です。
港区・西区・中村区に拠点があるので、名古屋市内なら早く伺えます。応急処置と、保険申請に使える写真つきの報告書までお出しします。保険が下りるかどうかは断言しませんが、判断してもらうための材料は揃えます。調査は無料です。
あなたの建物にあてはまるページ
診断・お見積りは無料です
部位ごとに「あと何年もつか」を判定した報告書と、数量・単価入りの内訳見積をお渡しします。その場で契約を迫ることはしません。